Por Trás do Crédito: Ri Happy pede trégua e o Itaú compra a NeoSpace
Edição de 29 de outubro de 2026
Boa tarde. A semana trouxe dois extremos do crédito: uma rede de brinquedos pedindo tempo aos credores a dois meses do Natal, e um banco pagando bilhões para enxergar melhor quem paga e quem não paga.
A História
Ri Happy pede trégua aos credores a dois meses do Natal
No domingo, 18 de outubro, a maior rede de brinquedos do país protocolou na 2ª Vara de Falências de São Paulo um pedido de recuperação extrajudicial de R$ 827,4 milhões. Entram seis empresas do grupo: Ri Happy, PBKids, Partout (que cuida das franquias), New Toys, Brincar e Divertudo.
Recuperação extrajudicial é o primo mais leve da recuperação judicial. A empresa negocia direto com os credores e leva o acordo pronto para o juiz homologar. Para começar, precisa do apoio de um terço das dívidas incluídas. Para o plano valer para todos, precisa passar da metade.
A Ri Happy chegou com 42,38% de adesão, cerca de R$ 308,8 milhões. Na sexta (24), a Justiça aceitou o pedido, deu 90 dias para buscar o restante e suspendeu por 180 dias as cobranças das dívidas do plano.
O roteiro que já tinha sido tentado
Não é a primeira vez. Em 2023, com a consultoria Starboard, a Ri Happy alongou R$ 289 milhões com nove bancos para pagar até 2027 e 2028. Banco do Brasil, Santander e BV tinham cerca de 75% dessa dívida. Bradesco, Daycoval, ABC, Original, Caixa e BIB ficavam com o resto.
Segundo a petição, aquele acordo foi montado em cima de uma projeção de caixa que não se confirmou. O serviço da dívida chegou a cerca de R$ 70 milhões por ano, valor que a própria empresa diz ser incompatível com o negócio. Alongar o prazo comprou tempo. Não diminuiu a dívida.
Quem está na mesa
O passivo do plano é, em sua maior parte, sem garantia: bancos, fornecedores e shoppings. Na lista de credores aparece uma ironia do setor: a Estrela, que pediu recuperação judicial em maio, tem R$ 13,8 milhões a receber da Ri Happy. Uma fabricante em crise é credora de uma varejista em crise.
E há um detalhe que pesa: em mais da metade das dívidas existem garantias cruzadas entre as empresas do grupo, ou seja, uma assina como garantidora da outra. Por isso o pedido junta as seis. Separar não funciona quando todo mundo é fiador de todo mundo.
O bastidor
No início de setembro, o grupo, que pertencia à gestora SPX, foi vendido para a BluSun Capital. Quem voltou ao comando foi Héctor Núñez, CEO da Ri Happy entre 2012 e 2020. Quarenta e oito dias depois veio o pedido. A petição ainda conta que um credor financeiro já tinha entrado com execução contra o grupo, o que ajuda a explicar a pressa.
A operação segue de pé: 204 lojas próprias, 88 franquias, mais de 2.600 funcionários e receita líquida média de R$ 1,2 bilhão por ano.
Na Mira
Três sinais da semana
Amazon vira crediário, sem virar banco
A Amazon começou a liberar o Amazon Crédito: parcelamento em até 12 vezes, sem cartão, só para compras no próprio site. Quem empresta é a Celcoin SCD.
Leitura: nem a Amazon quis montar banco no Brasil; alugou licença e tecnologia. Crédito embutido virou infraestrutura terceirizada, e quem ganha é quem cuida de risco, contrato e cobrança.
Fonte: Tecnoblog, Mundo das Fintechs
FIDC já desconta quase tanta duplicata quanto os bancos
Levantamento da Vertrau, com dados do Banco Central e da CVM, mostra os FIDCs com R$ 144 bilhões em recebíveis comerciais, o equivalente a 84% do estoque de desconto de duplicatas dos bancos. Esse estoque bancário está parado em R$ 172 bilhões há quatro anos, enquanto o crédito corporativo nos fundos subiu 418% em um ano.
Leitura: o banco não saiu do desconto, mas parou de crescer nele. Quem ocupou o espaço foi o mercado de capitais, e a disputa agora é por quem enxerga melhor o lastro.
Fonte: Vertrau, Mundo das Fintechs
Taxa de condomínio vira lastro de FIDC
A 6P, fintech de crédito condominial do interior paulista, captou R$ 350 milhões no seu terceiro FIDC, com a Chimera Capital, num acordo que prevê até R$ 7 bilhões em sete anos. Condomínio só rateia despesa e não consegue tomar empréstimo direto; a 6P transforma a arrecadação em ativo negociável.
Leitura: taxa condominial é recebível recorrente com o imóvel por trás. É o tipo de nicho que banco não atende e FIDC consegue precificar.
Fonte: Finsiders Brasil
A História
Itaú paga R$ 2,9 bilhões por uma startup de Uberlândia. O alvo é o crédito.
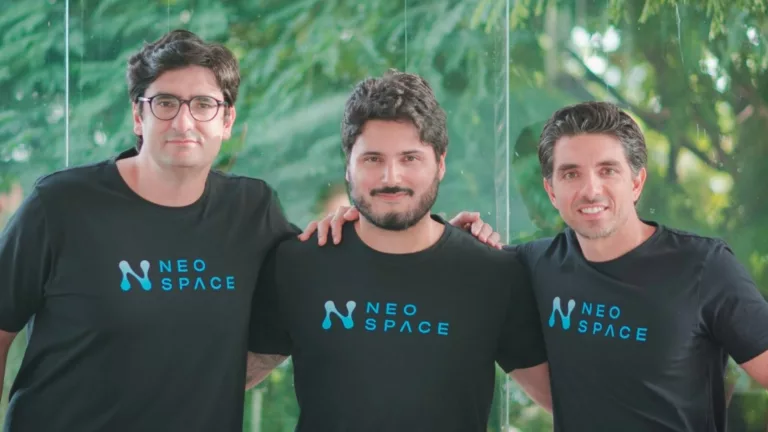
Na segunda (26), o Itaú anunciou a compra de 100% da NeoSpace, startup de inteligência artificial nascida em Uberlândia, por R$ 2,925 bilhões. Uma parte é paga no fechamento. O resto, ao longo de cinco anos, sujeito a condições. O negócio ainda depende do Cade e do Banco Central.
Os mesmos fundadores, o mesmo comprador
Bruno Pierobon, Felipe Almeida e Gustavo Debs já tinham vendido uma empresa ao Itaú: a Zup, em 2020, por cerca de R$ 575 milhões. Terminado o earn-out daquela venda (veja o Descomplica), montaram a NeoSpace com Thiago Teixeira.
Em janeiro de 2025, o Itaú liderou uma rodada de US$ 18 milhões e ficou com 15% por US$ 15 milhões. Junto veio um contrato: 12 meses de exclusividade no produto de conversa e exclusividade perpétua em tudo que fosse desenvolvido em parceria. Em agosto deste ano, a startup negociava uma rodada de até US$ 250 milhões, que a avaliaria em US$ 1,25 bilhão. O Itaú comprou antes.
O que a NeoSpace faz de diferente
ChatGPT e Claude são modelos de linguagem: aprendem com texto. A NeoSpace criou o que chama de Large Data Model, um modelo que aprende com a sequência de eventos de uma empresa: compras no cartão, pagamentos, atrasos, uso do aplicativo. Em vez de um analista escolher quais variáveis importam, o modelo lê o histórico inteiro.
No Itaú, esses modelos foram treinados com dados do próprio banco por quase dois anos e aplicados em três frentes: crédito, relacionamento com clientes e prevenção a fraude. No fato relevante, o banco chama os resultados de significativos e transformadores. Números, não divulgou.
Por que isso vale bilhões em crédito
Um modelo de crédito faz, no fundo, uma coisa: coloca os clientes em fila, do melhor ao pior pagador. Quanto melhor a fila, mais bons clientes o banco aprova e menos calote ele leva. Felipe Almeida já citou ganhos de performance de 8% a 10% em alguns casos e de até 30% em outros, números que não foram auditados.
Agora coloque isso na escala do Itaú. Poucos pontos a mais de precisão viram menos provisão para perda, mais limite para quem paga e menos fraude. Pelas contas do Safra, o cheque equivale a cerca de 1,4% do patrimônio líquido do banco. Se o modelo melhorar a carteira em poucos pontos, o negócio se paga.
Fora da Curva
Ume: a fintech que nasceu de uma tese de doutorado e virou crediário de 10 mil lojas
A Ume começou como uma tese de doutorado sobre inteligência artificial aplicada a crédito. Hoje é infraestrutura de crediário para varejistas, marketplaces e empresas de serviço que querem vender a prazo sem montar uma financeira. A loja coloca a opção de parcelar no seu caixa, e a Ume cuida do resto.
O "resto" é quase tudo: agentes de IA decidem quem recebe crédito e com qual limite, definem o preço, fazem a cobrança e atendem o cliente. A tecnologia é comandada pelo CTO Berthier Ribeiro-Neto, que fundou a Akwan, empresa de busca vendida ao Google, onde liderou engenharia por duas décadas.
A escala já é de gente grande: 10 mil pontos de venda, cerca de 4 milhões de consumidores e R$ 2 bilhões em transações previstos para 2026. Para bancar isso, a Ume levantou R$ 500 milhões em FIDCs geridos pela Milenio Capital, com Itaú, Bradesco, XP (via Augme), Verde e Credit Saison entre os investidores. A demanda superou a oferta.
E é aí que a história fica interessante. O crediário é uma das formas de crédito mais antigas do varejo brasileiro, e quase sempre exigiu uma financeira por trás. A Ume troca a financeira por um modelo de IA na ponta e um FIDC no funding. A loja vende mais, o fundo compra o recebível e a fintech fica no meio, ganhando com a análise.
A pergunta que fica é a de sempre: o modelo foi treinado num ciclo de juros altos e crescimento. O teste de verdade de qualquer crédito automatizado é o primeiro ciclo ruim.
A Frase da Semana
"O algoritmo não necessariamente aprende com a volatilidade de mercado."
Tradução: modelo de crédito aprende com o passado que viu. Quando o juro sobe ou o ciclo vira, ele pode não reconhecer o novo cenário. Numa semana em que o Itaú pagou R$ 2,9 bilhões por IA e o crediário passou a ser decidido por agentes, vale lembrar: a IA melhora a análise, mas quem compra a cota do FIDC continua precisando de diligência, garantia e gente olhando o lastro.
Por Trás do Crédito é a newsletter da XO Digital. Conteúdo informativo e de opinião editorial sobre o mercado. Não constitui recomendação de investimento nem oferta. Rentabilidades passadas não garantem resultados futuros.