Por Trás do Crédito: o FIDC do São Paulo e a garantia que trocou de nome
Edição de 15 de outubro de 2026
Boa tarde. Hoje, o FIDC do São Paulo, que tinha uma casa de apostas como garantia e acordou com as bets proibidas. Depois, as concessionárias de trator que descobriram que o crédito dá mais dinheiro do que a máquina, e a startup que usa a relação entre indústria e varejo para dar crédito a quem o banco não enxerga.
A História
O FIDC do São Paulo e a garantia que trocou de nome
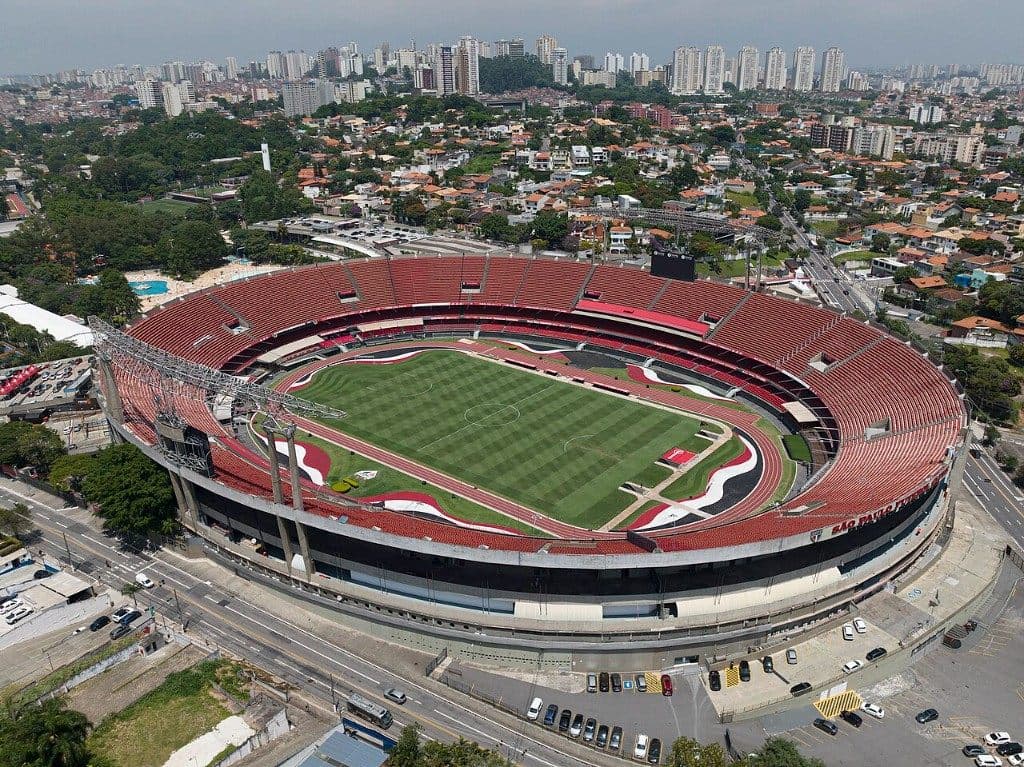
Na quarta passada, 7 de outubro, o São Paulo entrou em campo contra o Cruzeiro com um nome novo no peito: Superscore, um app de estatísticas esportivas. Quem acompanha futebol notou a troca. Quase ninguém notou o motivo de crédito por trás dela.
Como o clube foi parar no mercado de capitais
Em outubro de 2024, o São Paulo montou um FIDC com as gestoras Galapagos Capital e Outfield Ventures, administrado pela Vórtx. A lógica é simples: o clube cede ao fundo receitas que ainda vai receber (patrocínios, mensalidades de sócios, parte das cotas de TV) e recebe dinheiro hoje.
O fundo tem dois andares. Na cota sênior, cerca de R$ 240 milhões captados com investidores profissionais, com alvo de CDI + 5% ao ano; é quem recebe primeiro. Na cota subordinada, 100% do próprio São Paulo; é o colchão que absorve as primeiras perdas.
O objetivo era trocar dívida bancária cara e curta por uma dívida única, mais longa e mais barata. E funcionou: até setembro de 2025, R$ 135 milhões tinham entrado no caixa, e a dívida bancária caiu de R$ 259 milhões para R$ 216 milhões em cinco meses.
O detalhe que ninguém leu: o fundo virou o conselho fiscal do clube
O dinheiro veio com regras, os covenants. A principal é um teto de gastos com futebol. O clube também não pode contrair novas dívidas fora do fundo sem autorização.
Em 2025, o São Paulo estourou esse teto em até 31%. Quando precisou de R$ 50,6 milhões do Banco Daycoval, a CDI + 6,74%, teve que pedir permissão ao Comitê de Crédito do FIDC, que aprovou com um waiver. Na prática, o fundo passou a ter voz sobre quanto o clube gasta em jogador.
A garantia de R$ 678 milhões
Além dos recebíveis cedidos, o fundo tem uma camada extra de proteção: as parcelas futuras do patrocínio da Superbet, dadas em cessão fiduciária. Não foi sempre assim. Em abril de 2025, o clube rompeu com outra patrocinadora, a Viva Sorte. O regulamento obrigava a repor os recebíveis perdidos, e o São Paulo colocou a Superbet no lugar.
O contrato com a Superbet vai até 2030 e soma R$ 678 milhões em valores fixos, R$ 95 milhões só em 2026. Em novembro de 2024, os recebíveis da Superbet já eram 64,8% da carteira do fundo, segundo a Austin Rating.
A MP que virou o jogo
Em 25 de setembro, a MP 1.394 proibiu as bets no Brasil e os patrocínios pagos por elas. As plataformas saíram do ar em 5 de outubro, e as autorizações vencem no dia 25.
O problema: o contrato prevê rescisão sem multa em caso de impedimento regulatório. Se a Superbet não puder mais patrocinar, sai sem pagar nada, e todo o risco fica com o clube.
A saída foi trocar a marca. A Superscore é do mesmo grupo da Superbet, mas não é casa de apostas, então pode aparecer na camisa. O contrato segue nas mesmas condições, por enquanto.
O que acontece se o contrato cair
O regulamento tem um mecanismo chamado Evento de Avaliação. Se um contrato que lastreia o fundo for rescindido e o clube não repuser os recebíveis:
- o fundo para de comprar recebíveis novos e de repassar dinheiro ao clube;
- os cotistas seniores continuam recebendo;
- cotistas com 60% das cotas podem decidir pela liquidação antecipada, sem o voto do São Paulo.
E se a garantia não for reposta, a dívida pode vencer antecipadamente: o clube teria que pagar o saldo de uma vez.
Hoje o saldo devido aos seniores gira em torno de R$ 86 milhões, protegido por R$ 63,7 milhões de cota subordinada. Até agosto, nenhum atraso. Os primeiros efeitos da MP devem aparecer nos informes de setembro e outubro.
O caixa já estava apertado
Repor uma garantia de R$ 95 milhões por ano não é trivial: nenhum outro patrocínio do clube chega perto disso. E as receitas livres estão diminuindo. O clube já usou o FIDC para cobrir salários atrasados, segundo o UOL. Em 30 de setembro, o Conselho aprovou R$ 140 milhões com a Ticketmaster, sendo R$ 110 milhões de empréstimo pago com a receita de jogos e eventos no MorumBIS. E os R$ 25 milhões anuais do naming rights do estádio, pagos pela Mondelez, acabam em dezembro.
Cada receita vinculada a uma dívida é uma receita a menos para oferecer como garantia na próxima.
Fontes: BPMoney (09/10/2026), São Paulo FC (relatório do FIDC, 3º tri 2025), Austin Rating, UOL, Máquina do Esporte, Meio & Mensagem, Capital Aberto / Clube FIDC (12/10/2026)
Na Mira
Três sinais da semana
XP Asset quer R$ 10 bilhões em FIDCs até 2027
Seis meses depois de comprar a Augme, a gestora dobrou o patrimônio em FIDCs para R$ 1,4 bilhão e diz ter R$ 3 bilhões contratados até dezembro. Em outubro, assume a gestão de um FIDC de consignado CLT de R$ 700 milhões.
Leitura: plataforma grande entrando forte em FIDC aumenta a disputa por originação boa. Num ano de recuperações em série, diligência de lastro vira diferencial.
Fonte: NeoFeed, BPMoney, 06/10/2026
JAC Motors volta à recuperação judicial, e os bancos não acham os carros
O Grupo SHC, de Sergio Habib, que representa a JAC no Brasil, pediu nova RJ para reestruturar R$ 239,5 milhões, cerca de um ano e meio depois de encerrar a primeira, aberta em 2018. Segundo a Exame, bancos e fundos têm dificuldade para localizar e retomar veículos dados em garantia.
Leitura: garantia que não se encontra não protege ninguém. Em alienação fiduciária de veículo, controle e rastreio valem tanto quanto o contrato.
Fonte: Automotive Business, Exame
Começou a valer a regra que tira os FIDCs dos créditos judiciais
Desde terça (13), FIDCs não podem fazer novos investimentos em créditos de processos judiciais ou arbitragens que ainda não sejam definitivos. Entidades do setor pediram adiamento para janeiro e não tiveram resposta do governo. Os FIDCs tinham R$ 35,2 bilhões expostos a ações em andamento em julho.
Leitura: o negócio não some, muda de casa. Tende a migrar para bancos ou estruturas menos transparentes, e quem vende crédito judicial ainda não definitivo deve encontrar menos compradores e deságio maior.
Fonte: Capital Aberto (09/10/2026), Mattos Filho
A História
A concessionária que ganha mais com o crédito do que com o trator
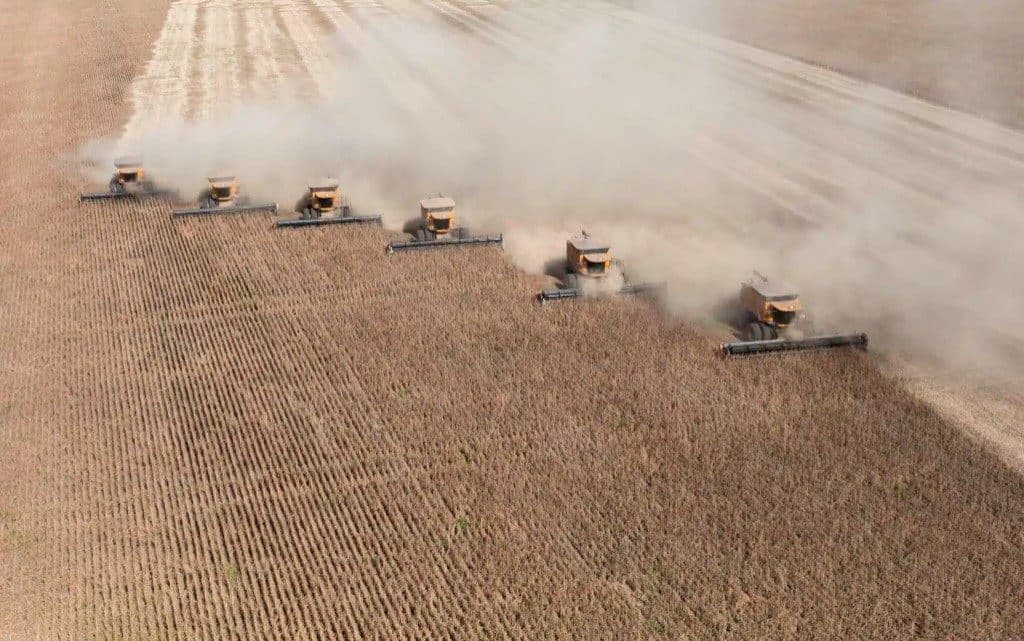
No campo, quase ninguém compra trator à vista. Segundo fabricantes e concessionárias, cerca de 90% das vendas de máquinas agrícolas dependem de financiamento. Durante mais de 20 anos, quem bancava boa parte disso era o governo, pelo Moderfrota, um programa federal que financia a compra de máquinas agrícolas com juros mais baixos que os de mercado. O dinheiro sai pelo BNDES e o Tesouro cobre a diferença de juros.
O crédito que acaba antes da safra
No Plano Safra 2026/27, o Moderfrota ficou com R$ 3,7 bilhões, mais R$ 2,1 bilhões na versão para o médio produtor, a 12,5% e 11,5% ao ano. Parece muito, mas segundo a FGV Agro o volume da linha teve corte de 61%. A federação de agricultura do Paraná tinha pedido R$ 17 bilhões somando as duas.
Na prática, concessionárias relatam que os recursos da linha costumam se esgotar poucos meses depois do anúncio. Quem não pegou a janela vai para o banco, com taxa de mercado, reciprocidade e burocracia.
A saída: virar banco
A Maqnelson, da família Merola, tem pelo menos 12 revendas John Deere no Triângulo Mineiro e no sul de Goiás e fatura perto de R$ 2 bilhões por ano. Em vez de esperar o Moderfrota, montou com o Itaú BBA um FIDC de R$ 100 milhões para financiar os próprios clientes. Segundo o banco, foi o primeiro FIDC de máquinas agrícolas do país.
O desenho é o que chama atenção. O fundo financia a máquina nova, a usada, as peças, o serviço e até drone: a vida inteira da máquina, e não só a compra. O cliente pagava cerca de 14% ao ano, acima do Moderfrota, mas sem seguro, consórcio ou outras reciprocidades que o banco costuma empurrar. No lançamento, enquanto a venda de máquinas novas caía cerca de 20% na região, a de usadas financiadas pelo fundo subia 48%.
O pulo do gato: a despesa virou receita
O caso mais revelador vem do Sul. Um grupo de concessionárias de máquinas agrícolas assessorado pela gestora Catálise montou um FIDC proprietário, um fundo que compra só os créditos gerados pelo próprio grupo. Em dois anos, a rentabilidade acumulada foi de 70,84%, cerca de 270% do CDI. O patrimônio do grupo foi de R$ 17 milhões para R$ 112 milhões, somando aportes e ganhos, com cerca de R$ 21 milhões em eficiência recorrente.
A virada é contábil e estratégica ao mesmo tempo. O juro que antes a concessionária pagava ao banco para antecipar recebíveis ou financiar estoque agora fica dentro de casa. O crédito deixou de ser suporte para a venda e passou a ser fonte de resultado.
Por que funciona
A concessionária sabe coisas que o banco não sabe: o histórico de peças e revisões de cada cliente, o tamanho da área, a cultura, quando ele colhe e quando ele paga. Tem a máquina como garantia, que ela mesma sabe avaliar e revender. E tem uma carteira pulverizada em centenas de produtores, que é exatamente o que torna o FIDC eficiente.
O outro lado do balcão
Quem financia a máquina vira credor do produtor. E o produtor rural é hoje um dos perfis que mais aparecem nos pedidos de recuperação judicial. O caso do Grupo JMR, de Itaberaí (GO), que pediu RJ em setembro, mostra como isso se desenrola: o banco da própria John Deere já apreendeu máquinas em duas ações, e a juíza pediu um laudo agronômico sobre a essencialidade das máquinas antes de decidir.
Esse detalhe importa. Se a máquina for considerada essencial para a atividade, o credor pode ficar impedido de retirá-la durante o período de proteção da RJ, mesmo tendo alienação fiduciária. A garantia existe, mas não sai da fazenda.
Fontes: AgFeed (Maqnelson), Brazil Economy (Catálise, 02/03/2026), FGV Agro, PreservaCred / Insolve (Grupo JMR, 05/10/2026)
Fora da Curva
Robbin: a cadeia de suprimentos como fonte de inteligência de crédito
Uma empresa de tecnologia utiliza relações entre indústria e varejo para identificar potencial de crédito onde modelos tradicionais podem enxergar apenas risco.
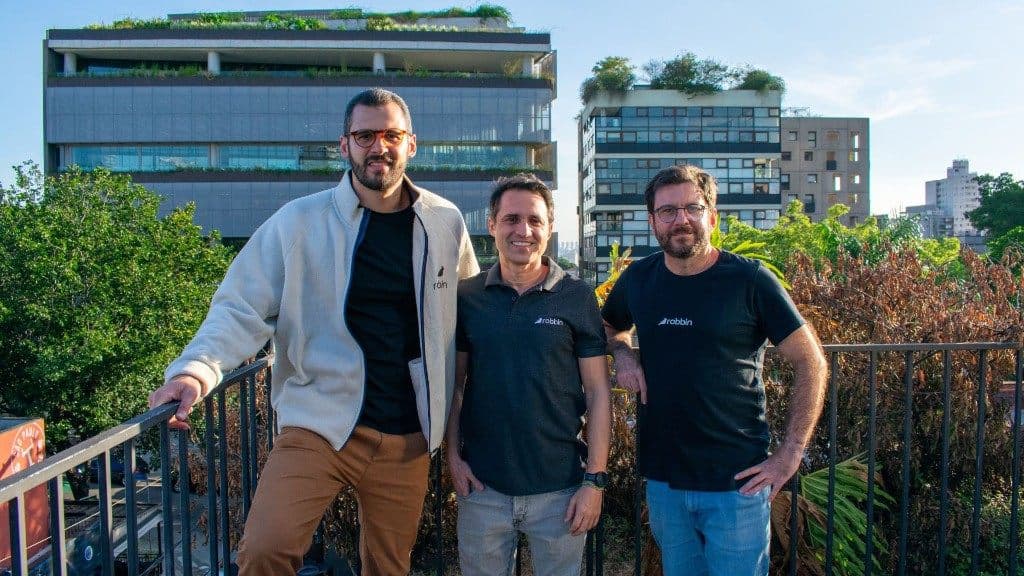
O pequeno varejista, com três ou quatro lojas e faturamento entre R$ 1 milhão e R$ 50 milhões, vive num limbo: é grande demais para o crédito de pessoa física e pequeno demais para o banco. Quem financia esse lojista no dia a dia é a indústria, com prazo de boleto. Mas, nas palavras de Leonardo Moura, fundador da Robbin, "dificilmente você vai achar numa indústria uma política de crédito".
A Robbin, fundada em 2023 por Moura (ex-XP e Itaú BBA), Henrique Meyer (ex-Itaú BBA, Citi e HSBC) e Tomás Corrêa (cofundador da OpenCo), entra exatamente aí. O varejista compra da indústria com um cartão virtual que leva a marca do fornecedor e roda no trilho do Pix. A indústria recebe à vista, o lojista parcela e a Robbin fica com o risco.
O diferencial está em de onde vem a informação. A análise tem três camadas:
- O histórico com a indústria, puxado do ERP do fornecedor: tempo de relação, frequência de compra, atrasos e quanto do estoque da loja vem daquela marca
- Os dados tradicionais: birôs, Banco Central e open finance
- Dados qualitativos lidos por IA, como fotos da loja e do estoque e o relato do vendedor que atende o cliente
E tem uma trava que nenhum banco tem: pelo contrato, quem fica inadimplente com a Robbin não compra mais daquela indústria. Para um lojista que depende do fornecedor para encher a prateleira, é o pagamento que ele menos pode atrasar.
- R$ 200 milhões originados desde a fundação, até maio, quase tudo com dinheiro de bancos em operações bilaterais
- Ticket médio perto de R$ 40 mil, com prazo médio de cerca de três meses
- Indústrias parceiras como Cantu, Chilli Beans, Baterias Moura, Tigre, Votorantim e Malwee, com meta de 50 indústrias até o fim do ano
- Segundo a empresa, o varejista passa a comprar 21% a mais daquela indústria, e a inadimplência fica abaixo da média de PMEs, sem número divulgado
O bastidor: em maio, a Robbin levantou US$ 8 milhões em rodada seed, liderada por Canary, Atlantico e Caravela, e montou um FIDC de US$ 100 milhões, cerca de R$ 500 milhões, com a Augme, a mesma gestora que a XP Asset comprou (veja o Na Mira). A Robbin ficou com 100% da cota subordinada e já conversa com as indústrias para que elas também fiquem com parte do risco. Se der certo, quem conhece o cliente passa a perder junto quando ele não paga.
Fontes: Brazil Journal (21/05/2026), Let's Money (08/09/2026), Portal Tela, Acionista
A Frase da Semana
"O cliente deixava de pagar os bancos, mas não deixava de pagar a indústria e não deixava de pagar a gente."
Tradução: quando o caixa aperta, o devedor escolhe a quem pagar. E ele não escolhe pela taxa, escolhe por quem não consegue viver sem. O banco dá para trocar; o fornecedor que entrega a mercadoria da semana que vem, não. É a mesma lógica da concessionária que financia o trator e também vende a peça e a revisão: quem empresta amarrado à operação do cliente costuma estar no topo da fila, mesmo sem estar no topo do contrato.
Por Trás do Crédito é a newsletter da XO Digital. Conteúdo informativo e de opinião editorial sobre o mercado. Não constitui recomendação de investimento nem oferta. Rentabilidades passadas não garantem resultados futuros.